
項目
銀行家
banker
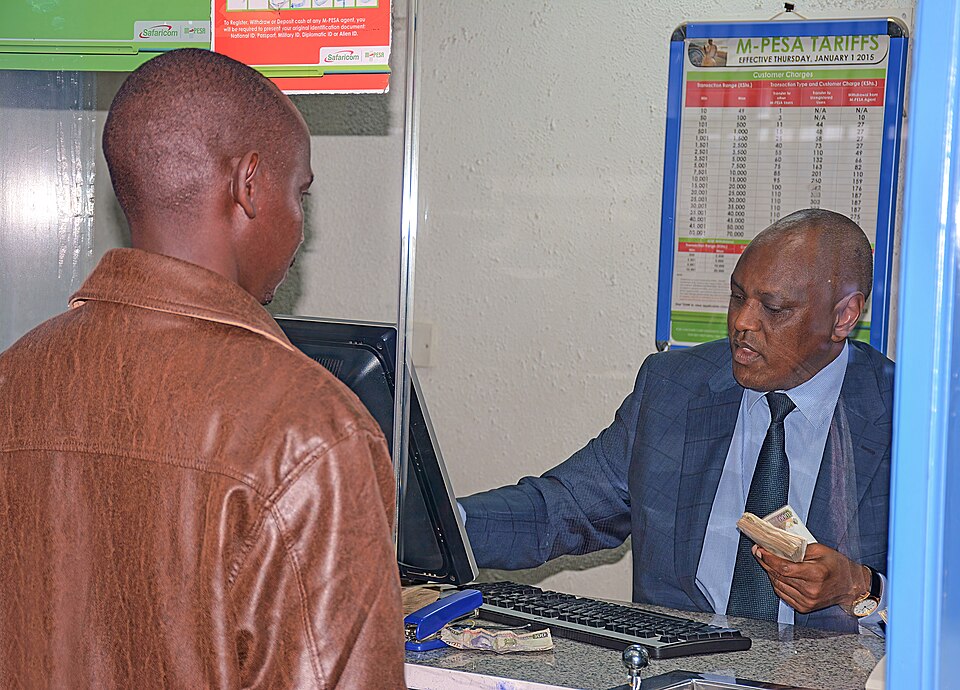
銀行 は、資金の受入れ(預金の受け入れ)や取立て、送金、支払い、金銭の貸付け、投資、ディーリング(既発行債券の売買)、為替取引、貸金庫や信託などのサービス提供などの業務の、一部あるいは全てを、業務として行う企業・会社・組織のことである。
項目
banker
銀行 は、資金の受入れ(預金の受け入れ)や取立て、送金、支払い、金銭の貸付け、投資、ディーリング(既発行債券の売買)、為替取引、貸金庫や信託などのサービス提供などの業務の、一部あるいは全てを、業務として行う企業・会社・組織のことである。
この項目を含む事件ファイルで情報と関係を見てみましょう。
この項目を含む事件ファイルはまだありません。
この項目から調査するこの項目につながる作品や人物を調べています。
銀行家
つながっているものを探しています。
銀行(ぎんこう、英: bank)は、資金の受入れ(預金の受け入れ)や取立て、送金、支払い、金銭の貸付け、投資、ディーリング(既発行債券の売買)、為替取引、貸金庫や信託などのサービス提供などの業務の、一部あるいは全てを、業務として行う企業・会社・組織のことである。 実際に行える業務内容の範囲、銀行の範囲は国により異なる。
銀行 は、資金の受入れ(預金の受け入れ)や取立て、送金、支払い、金銭の貸付け、投資、ディーリング(既発行債券の売買)、為替取引、貸金庫や信託などのサービス提供などの業務の、一部あるいは全てを、業務として行う企業・会社・組織のことである。
アメリカ合衆国の法令においては、銀行(bank)には、国法銀行(national bank)と州法銀行(state bank)があり、それぞれ連邦および各州の銀行法に基づき設立される営利目的の法人(body corporate)である。連邦準備銀行、貯蓄貸付組合(saving and loan association)や信用組合(credit union)、産業融資会社(industrial loan company)、法定信託(Statutory Trust)などとは区別されるが、広義にはこれらを含む。
ドイツの法体系においては、Kreditwesengesetz (KWG) クレディートヴェーゼンゲゼッツ(信用制度法)において、まずKreditinstitut(クレディートインスティトゥート、信用機関)を定義し、その後で銀行を定義している。
現行法の§1 Absatz 1 Satz 1には、次のように書かれている。
そして§1 Absatz 1 Satz 2は、その Bankgeschäfte(バンクゲシェフテ=銀行業務) が何かを個別に列挙している。現行法の本文で最初に挙げられているものは、次の業務である。
1. Einlagengeschäft(アインラーゲンゲシェフト=預金業務) ─ 他人の資金を預金その他の無条件に返済すべき公衆からの資金として受け入れる業務
1a. Pfandbriefgeschäft(プファントブリーフゲシェフト=ファンドブリーフ業務)
2. Kreditgeschäft(クレディートゲシェフト=信用・貸付業務) ─ 金銭貸付および手形引受信用を供与する業務
3. Diskontgeschäft(ディスコントゲシェフト=割引業務) ─ 為替手形および小切手を買い取る業務
などである。
この法令がしていることは、企業が一定の「銀行業務」を業務として、あるいは一定規模で行えば、その企業を Kreditinstitut(信用機関)とする、という定義である。
Kreditwesengesetz (KWG)の§39 Abs. 1は、「Bank」「Bankier」、またはその語を含む名称を使用できる者は、原則として次の者に限る、としている。
1. Kreditinstitut(クレディートインスティトゥート=信用機関)であって、KWG §32で定めた許可(Erlaubnis)、ドイツ連邦金融監督庁(BaFin)の許可を有するもの
2. §53b Abs.1 Satz 1・2 または Abs.7 に該当する、外国企業等の支店(Zweigniederlassung)。この項により、外国の銀行の支店が「銀行」と名乗ることを認めている。
これ以外はドイツでは「Bank」や「Bankier」と名乗ってはいけない、と定められている。
つまり、ドイツでは会社を設立して勝手に銀行業務を始めたり「銀行」と名乗ることはできない。まずドイツ連邦金融監督庁(Bundesanstalt für Finanzdienstleistungsaufsicht)BaFinで厳しい審査を受け、十分な資金力があるか、経営者の信頼性、経営者が銀行業務の専門性を持っているか、銀行業務に十分な時間を割けるか、適切な組織を維持する能力があるか、等々等々を審査し、問題が無い者にしか許可は与えられない。
またKWGの§7では、銀行の許可に関してBaFinとDeutsche Bundesbank(ドイツ連邦銀行)が協力することを定めている。ドイツ連邦銀行は、資料・監査報告・決算資料などを分析したり、銀行業務の検査を行ったりする役割を担う。
しかも従来はドイツ連邦金融監督庁(Bundesanstalt für Finanzdienstleistungsaufsicht)BaFinの許可だけを得れば良かったが、1993年にEUが成立し、ドイツの銀行は欧州中央銀行(ECB)の監督下にも置かれることになった。European banking supervision frameworkでは、ECBが銀行の認可(banking authorisations)を担当する権限を持つ、と定めている。
そしてECBは、認可申請について、1.資本の額・質・出所・構成, 2.事業計画・組織構造, 3.経営機関の適格性(fit and proper), 4.直接・間接株主の適格性 を主要な審査項目として挙げており、ECBは関係する各国の監督当局と協力して審査すると説明している。
EUでは、ECB自身の説明によると、重要な銀行はECBが直接監督し、重要性の低い銀行については各国の監督当局が監督し、ECBが その監督を監視する仕組みになっている。
日本の法令では、銀行とは、銀行法上の銀行(普通銀行)を意味し、外国銀行支店を含むときと含まないときがある。また、長期信用銀行は長期信用銀行法以外の法律の適用においては銀行とみなされる。日本銀行や特殊銀行、協同組織金融機関および株式会社商工組合中央金庫は含まない。普通銀行も長期信用銀行も、会社法に基づいて設立される株式会社形態である。
銀行の大きな役割は、「金融仲介」「信用創造」「決済」の3つである(銀行の3大機能)。これらの機能は銀行の主要業務である「預金」「融資」「為替」および銀行の信用によって実現されている。3大機能において、「金融仲介」と「信用創造」は各銀行が常に単独で行える業務である。ただし「決済機能」は、複数銀行間の決済が手形交換所というラウンドテーブルで機能しており、かつてその処理が煩雑を極めたことから現代とみに合理化し、国際決済は寡占産業となった。なお、原則として部分準備銀行でなければ、つまりナローバンクは決済以外の機能を持つことができない。
資金の貸し手と借り手の仲介をすることを「金融仲介」といい、銀行は預け入れられた資金(預金)を貸し出すことでこれを行っている(→「間接金融」)。これは資産変換の上成り立つサービスである。多くの債権者から短期・小口の資金を預かり、滞留資金を確保した上で、長期・大口の貸し出しをするのである。サービスの対価に考えられるのは、普通、低利子で預かって高利子で貸し付けるときの利ざやである。例外として、イスラム銀行は利率を事前に定めることなく、事業から利潤が得られてはじめて出資者にそれを還元する。この関係でイスラム銀行は銀証分離の沿革に登場しない。
銀行から貸し出された資金はやがて再び銀行に預けられ、その預金は再度貸し出しに回される。これが繰り返されることで銀行全体の預金残高が漸増することを「信用創造」という。漸増分を派生的預金と呼ぶが、これは流通する預金通貨の大部分を占める。預金を払い戻すことができるようにする建前で、信用創造は支払準備率やバーゼル規制で制限される。
銀行の預金はまた、財・サービスの取引にかかわる支払いと受け取りにも利用される。A社がB社から100万円の商品を購入し、B社がA社から40万円のサービスを受けた場合、銀行の預金口座ではA社の口座からB社の口座へ差額60万円の移動が行われるだけである。この「決済機能」は、預金通貨の流動性・確実性・受領性の上に成り立っている。この点、日本では民法511条「その後に」の解釈において無制限説(第三債務者は、差押債務者に対して、差押え時に反対債権を有していれば、対抗できるとする)を判例とする。この意味で決済機能は司法に保護されている。
銀行の業務目的は、第一義的には、市場経済の根幹である通貨の発行である。ここにいう通貨は、中央銀行の発行する銀行券などの現金通貨に限らない。貨幣機能説によれば、通貨は通貨としての機能を果たすがゆえに通貨であり、交換手段であると同時に価値保蔵手段であり、価値尺度であるという機能をもつ。銀行の受け入れる預金は、まさにこうした通貨としての機能を果たすがゆえに経済社会において重要な預金通貨として流通している。
預金通貨は銀行の負債であるので、預金通貨の価値の安定のためには、銀行の資産が安定的な価値を有するものでなければならない。このため、金融庁をはじめとする銀行監督当局は、定期検査を通じて、銀行の資産は安全かという点をチェックする。また、銀行監督当局は風評被害が起きないよう監督している。
銀行業務を行うにあたっては、信用が重要な位置をしめる。そのため、経営が悪くなっても活動を続けることが出来る他の産業とは根本的に異なり、経営が悪くなれば信用がなくなり、取り付け騒ぎに発展して破綻したり、批判を受けながら政府の救済を受けたりする。それ自体は預金保険制度、健全性規制、ベイルイン(株主・債権者負担)といった諸制度により防がれる。
「銀行の経営は信用があって成り立つか、融資する価値がないと判断されて成り立たなくなるかのどちらかだ」(モルガン・スタンレー、ローレンス・マットキン)より引用
銀行業務の技術的側面は銀行のオンラインシステムで成り立っている現状がある。
アメリカ合衆国や中華人民共和国、日本では銀行と証券会社との兼業を認めない。このような政策を「銀証分離」という。アメリカでは1929年の世界恐慌をきっかけにグラス・スティーガル法が制定されてから銀行による証券業務が制限されている。同法制定の背景には、①銀行が証券業務も行っていたことが大恐慌の一因となった、②預金者の資金を運用している銀行による証券業務を制限することによって、預金者の保護を徹底する必要がある、③貸出業務と証券業務とは利益が相反する傾向がある、という見方があった。しかし第二次世界大戦後は銀行と証券会社が一体となったユニバーサル・バンクを主流とする欧州各国でブレトンウッズ協定に対する不満が鬱積していった。彼らはユーロカレンシーを利用した銀行間取引を活発化させ、機関投資家と共にユーロ債市場を拡充した。その結果、日米欧三極同時並行で銀証分離が緩められていった。
銀証分離は独占を禁止する目的もあるが、同様の観点から銀行業と商業の分離(銀商分離)を行う国もある。米国では投資銀行を除いて銀行業から商業への参入も商業から銀行業への参入もどちらも認められない(ノーウェイ規制)。欧米の企業統治は政策で機関投資家に委ねられている。日本では、商業から銀行業への参入は非金融事業会社による銀行子会社の保有という形で認められているが、銀行業から商業への参入(銀行やそのグループ企業による非金融事業)は持株会社としてのベンチャーキャピタルに限られる(ワンウェイ規制)。欧州では、自己資本に応じた投資制限の範囲内であれば、相互に参入が認められる(ツーウェイ規制)。ソシエテ・ジェネラルのような欧州銀行同盟の代表格やベルギー総合会社を例とする伝統である。
アメリカでは現在グラム・リーチ・ブライリー法によって役員兼任が許容されるなど、銀証分離は極度に緩和されている。この制度は、モーゲージによる信用創造をMBS販売で下支えするビジネスモデルを許したので、世界金融危機を招来した。
そこで2011年にグラス・スティーガル法の再導入法案が両院に提出された。翌年7月4日フィナンシャル・タイムズが分離を主張した。社説の背景は多様である。2012年5月10日に発表されたJPモルガンの20億ドルにのぼる損失、バークレイズのLIBOR金利操作、米上院調査会が2012年7月16日に報告したHSBC・ワコビア・シティバンク・リッグス銀行の資金洗浄、そしてロスチャイルドのリストラ方針が銀証分離と考えられていること。法案の採決はウォールストリートの投資家に阻まれている。
2018年3月29日、公正取引委員会は、ドイツ銀行とメリルリンチが米ドル建て国際機関債の売買について受注調整したと認定、その行為が不当な取引制限にあたると発表した。
日本においては1948年、アメリカ対日協議会が発足して財閥解体の調整に乗り出し、また旧証券取引法が制定された。同法65条において銀行(預貯金取扱金融機関)が金融商品取引行為を業として行うことは、投資目的や信託契約に基づく場合などを除いて禁止されていた。禁止規定は公共債に適用されないが、公共債を対象として銀行の営みうる業務範囲は旧銀行法で明文規定がなかった。それで公社債をメガバンクが窓口となって外債として発行した。これがユーロダラーとの接点となる。外債だけでは公社債の資金需要をまかないきれないので、昭和30年代は投資信託に保有させる作戦がとられた。1955年、大蔵省は証券19社に対して次のような資金調達を認めた。顧客に売った金融債を引き渡さずに有償で借用し(運用預かり)、これを担保として銀行などから資金を借り入れる行為である。インターバンク短期金融市場からの借り入れは利子のかさむ原因となった。この行為は1998年7月現在禁止されている。強引な大衆貯蓄の動員は証券不況を引き起こした。日本共同証券の設立過程で、銀行は証券業界へ人材を進出させるなどして事実的に支配した。旧財閥系の銀行がオーバーローンで生保と事業法人を系列化した(法人資本主義)。
日銀が特融に奔走していたころ、ニューヨーク州は陥落間近であった。1960年代初め、ニューヨーク州議会は公社債発行の根拠となる精神規定を採択した。州の住宅金融機関などは公共インフラのために公社債を発行しまくった。州の負債は十年で三倍となり、総額150億ドル以上となった。州の長期負債の2/3以上が州の全信用によっては保証されない人道債(Moral Obligation Bond)であり、その残高は全米で発行された無保証債券残高の1/4を占めた。
株式の持ち合いが日本証券市場の拡大を妨げたので、グローバルな成長をとげた機関投資家が政治的圧力をかけてきた(日米円・ドル委員会)。1985年、住友銀行が買収したゴッタルト銀行(Gotthard-Bank)が、イトマン発行外債の主幹事をやるという
出典: 銀行 (CC BY-SA)
構造化された情報、ユーザーの意見、AIが抽出した関係を区別して表示します。
最初のコメントをお待ちしています。